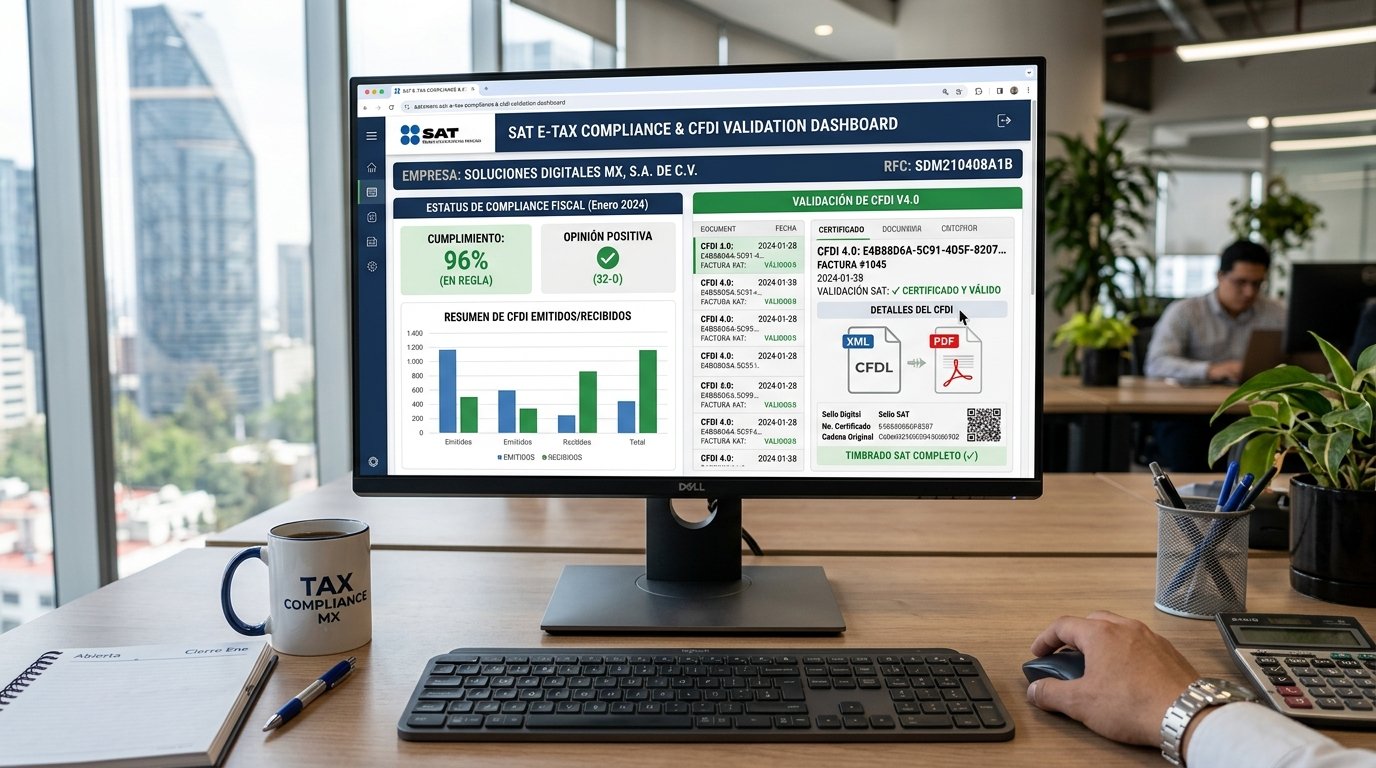
El timbrado de comprobantes fiscales digitales por internet (CFDI) representa el vínculo directo entre las remuneraciones de su empresa y la fiscalización en tiempo real del SAT. Como líderes en maquila de nomina CDMX, procesamos y timbramos nóminas masivas bajo la versión 4.0 con validación algorítmica previa, garantizando que el 100% de su gasto laboral sea legalmente deducible.
Este módulo forma parte estructural de nuestra operación de nómina empresarial, asegurando que cada recibo digital cuente con su sello digital, UUID y acuse oficial del PAC.
1. Requisitos indispensables para el timbrado de CFDI de nómina versión 4.0
La transición definitiva hacia el CFDI 4.0 impuso un estándar de validación sintáctica y fiscal sin precedentes en México. A diferencia de esquemas previos donde existía flexibilidad en los datos del receptor, el Anexo 20 de la Resolución Miscelánea Fiscal exige coincidencia binaria e idéntica entre los datos del recibo y la base de datos central del SAT.
Para que un recibo de nómina electrónica sea certificado por el Proveedor Autorizado de Certificación (PAC), deben confluir cuatro atributos no negociables:
- RFC exacto del trabajador: Validación de clave activa en el padrón del SAT.
- Nombre o Razón Social sin régimen societario: En mayúsculas y exactamente como aparece en la Constancia de Situación Fiscal.
- Código Postal del domicilio fiscal del empleado: Correspondiente al registrado ante la autoridad tributaria.
- Régimen Fiscal del Receptor: Asignación estricta de la clave 605 (Sueldos y Salarios e Ingresos Asimilados a Salarios).
2. Validación estricta de RFC, CURP, nombre fiscal y código postal del receptor
Uno de los mayores dolores de cabeza para los departamentos de recursos humanos es el rechazo recurrente de timbrados por inconsistencias en el código postal o en el nombre de los empleados. En MaquilaDeNómina.online contamos con un motor de confronta automatizada:
Antes de enviar cualquier lote al timbrado oficial, nuestro sistema cruza la base de empleados contra las Constancias de Situación Fiscal actualizadas, detectando discrepancias tipográficas, acentos indebidos o números de seguro social no coincidentes con la CURP.
3. Complemento de nómina: catálogos del SAT para percepciones, deducciones y otros pagos
El estándar técnico del SAT se apoya en el Complemento de Nómina (versión 1.2 revisión B), que estructura rígidamente cada concepto de pago bajo catálogos oficiales:
- Catálogo de Percepciones: Clasificación rigurosa entre sueldos ordinarios (001), horas extras (019), primas dominicales (020) o previsión social (029).
- Catálogo de Deducciones: Diferenciación entre retención de ISR (002), seguridad social IMSS (001) y pagos de crédito INFONAVIT (009).
- Catálogo de Otros Pagos: Uso adecuado del subsidio efectivamente entregado al trabajador (002) y compensaciones por saldos a favor (004).
4. Procesamiento masivo de comprobantes sin errores de timbrado ni colas de espera
Empresas con plantillas de 100 a más de 5,000 trabajadores requieren una capacidad de procesamiento robusta. Nuestro enlace directo con PACs autorizados de alta disponibilidad permite timbrar miles de comprobantes por minuto sin experimentar caídas de servicio o saturación de ancho de banda.
Garantizamos que la totalidad de los recibos de la quincena o semana queden timbrados en cuestión de minutos, con su correspondiente Folio Fiscal UUID y sello digital incorporado como parte medular de nuestro proceso de operación de nómina.
5. Reglas y plazos legales para el timbrado según el número de trabajadores
El Artículo 27 del Código Fiscal de la Federación y las reglas misceláneas otorgan plazos específicos de gracia para timbrar la nómina posterior a la fecha efectiva de pago, en función del tamaño de la plantilla:
- De 1 a 50 trabajadores: 3 días hábiles posteriores al pago.
- De 51 a 100 trabajadores: 5 días hábiles posteriores al pago.
- De 101 a 300 trabajadores: 7 días hábiles posteriores al pago.
- De 301 a 500 trabajadores: 9 días hábiles posteriores al pago.
- Más de 500 trabajadores: 11 días hábiles posteriores al pago.
A pesar de estos plazos de gracia, nuestra política operativa estándar timbra el 100% de los comprobantes el mismo día de la dispersión bancaria para mantener una trazabilidad fiscal impecable.
6. Gestión de cancelaciones, sustituciones y relación de CFDIs tipo 04
Cuando ocurre un error involuntario en el cálculo o en los datos del colaborador, el proceso de corrección exige un procedimiento fiscal estricto. Conforme a las reglas del SAT, la cancelación de un CFDI de nómina debe ejecutarse bajo el motivo 01 («Comprobante emitido con errores con relación»), vinculando el nuevo UUID sustituto con el tipo de relación 04 («Sustitución de los CFDI previos»).
Controlamos este historial para evitar que el SAT interprete que la empresa duplicó el pago de salarios, blindando su contabilidad frente a falsas discrepancias en el visor de nómina.
7. Detección y corrección de inconsistencias antes de enviar al PAC
La prevención es la clave de nuestra fiabilidad. Nuestro motor de pre-validación somete cada archivo previo al timbrado a más de 40 reglas de negocio tributarias:
- Validación de topes de UMA en salario base de cotización (tope legal de 25 UMAs).
- Verificación de congruencia entre tipo de contrato, régimen y periodicidad de pago.
- Comprobación de que las deducciones no excedan el monto total de percepciones.
- Cálculo exacto del subsidio para el empleo causado y entregado.
8. Distribución automática de archivos XML y PDF a cada colaborador
Cumplir con la entrega material de los recibos es una obligación estipulada en el Artículo 99 de la LISR y en la LFT. Implementamos canales automatizados para que cada empleado reciba sus comprobantes sin esfuerzo administrativo para su equipo:
Mediante envío por correo electrónico cifrado y portal de autoservicio de personal, sus trabajadores pueden consultar y descargar sus recibos históricos desde cualquier dispositivo, reduciendo a cero las solicitudes operativas a Recursos Humanos.
9. Almacenamiento, resguardo digital y trazabilidad fiscal de comprobantes
El Código Fiscal de la Federación obliga a los contribuyentes a conservar la contabilidad y los comprobantes fiscales digitales durante un plazo mínimo de 5 años. En MaquilaDeNómina.online mantenemos repositorios redundantes en la nube con copias de seguridad diarias, permitiendo búsquedas instantáneas por periodo, RFC, CURP o centro de costos.
10. Cruce mensual de nómina timbrada vs. visor de nómina del SAT
El SAT pone a disposición de las empresas la herramienta «Visor de Nómina para Patrones». Mensualmente realizamos una confronta técnica entre lo acumulado en nuestro sistema y la información que el SAT tiene registrada en sus servidores. Si el fisco detecta diferencias por CFDIs no cancelados correctamente o timbres duplicados, las corregimos proactivamente antes de presentar la declaración provisional de ISR.
11. Riesgos de no deducibilidad del gasto de nómina por errores en el timbrado
La nómina suele representar entre el 30% y el 60% del gasto operativo total de una empresa. El Artículo 27, fracción XVIII de la Ley del ISR es contundente: **solo serán deducibles los pagos por sueldos y salarios que cuenten con el respectivo CFDI timbrado dentro del ejercicio fiscal y en los plazos legales**.
Un timbrado extemporáneo, un CFDI con RFC erróneo o un recibo sin el complemento correspondiente anula la deducibilidad del gasto, elevando artificialmente la base gravable y obligando al pago del 30% de ISR corporativo sobre sueldos que efectivamente fueron pagados. Nuestro servicio de operación de nómina en México blinda este activo fiscal sin excepciones.
12. Soporte técnico ante auditorías electrónicas y requerimientos del SAT
En caso de que su empresa reciba una carta invitación, un requerimiento de control de obligaciones o una auditoría electrónica por parte del SAT, nuestro equipo de fiscalistas prepara los paquetes probatorios y bitácoras de timbrado:
Alineamos además los comprobantes timbrados con la dispersión bancaria y conciliación para demostrar la materialidad indiscutible del pago ante cualquier autoridad fiscal o laboral.
Preguntas Frecuentes sobre el Timbrado Masivo de Nómina
1. ¿Qué pasa si los datos del trabajador en el SAT no coinciden con su Constancia de Situación Fiscal?
El PAC y el SAT rechazan el timbrado automáticamente con código de error de validación de receptor. Para solucionarlo, solicitamos la Constancia de Situación Fiscal actualizada y corregimos el código postal o nombre en el catálogo antes de reenviar el comprobante.
2. ¿Cuál es el plazo límite para timbrar la nómina semanal o quincenal sin caer en extemporaneidad?
La Resolución Miscelánea Fiscal concede plazos de 3 a 11 días hábiles posteriores a la fecha de pago según el número de empleados de la empresa. Sin embargo, en nuestro servicio timbramos el mismo día de la dispersión para asegurar máxima certidumbre.
3. ¿Cómo solucionan un CFDI de nómina que fue timbrado con un error en el monto o subsidio?
Emitimos un nuevo recibo correcto incorporando la clave de relación 04 («Sustitución de CFDI previos») y posteriormente cancelamos el comprobante erróneo bajo el motivo 01 del SAT, documentando el UUID de reemplazo para evitar duplicidades en el visor de nómina.
4. ¿Los colaboradores pueden consultar sus recibos XML y PDF desde un portal o correo seguro?
Sí, configuramos el envío directo y automatizado de archivos XML y PDF al correo de cada colaborador, además de poner a su disposición un portal web seguro de consulta histórica accesible las 24 horas.
5. ¿Cómo aseguran que el gasto de nómina sea 100% deducible para el Impuesto Sobre la Renta (ISR)?
Verificamos el cumplimiento de todos los requisitos del Artículo 27 de la Ley del ISR: timbrado dentro del ejercicio fiscal, enteros puntuales de las retenciones en las declaraciones provisionales del SAT y coincidencia exacta entre la dispersión bancaria y los comprobantes digitales.
¿Busca timbrar su nómina sin errores y con deducibilidad blindada?
Proteja a su empresa frente a requerimientos del SAT. Implemente nuestro servicio de timbrado masivo 4.0 con validación algorítmica previa.