La confronta meticulosa entre las emisiones institucionales del IMSS y los registros patronales del SUA es el mecanismo fundamental para evitar pagos en exceso, diferencias fiscales y requerimientos coactivos. A través de nuestro servicio de maquila de nomina, conciliamos cada periodo de liquidación con exactitud matemática, asegurando el entero oportuno de cuotas patronales y amortizaciones de vivienda.
Estructuramos y validamos la línea de captura en el portal SIPARE antes del día 17 de cada mes, blindando las cuentas bancarias de su corporativo contra embargos y créditos fiscales.
1. Estructura de las emisiones mensuales (EMA) y bimestrales (EBA) del IMSS
El Instituto Mexicano del Seguro Social pone a disposición de los patrones dos documentos fiscales determinantes: la Emisión Mensual Anticipada (EMA), que liquida los seguros de Riesgos de Trabajo, Enfermedades y Maternidad, Invalidez y Vida, y Guarderías y Prestaciones Sociales; y la Emisión Bimestral Anticipada (EBA), que cuantifica las ramas de Retiro, Cesantía en Edad Avanzada y Vejez (RCV), así como las aportaciones y amortizaciones patronales al INFONAVIT.
Comprender la arquitectura de estas emisiones es esencial dentro del marco de la seguridad social patronal en México, ya que representan la propuesta unilateral de cobro calculada por los servidores centrales del instituto sobre su padrón de trabajadores.
2. Metodología de confronta sistemática: datos institucionales vs. registros internos de SUA
Pagar a ciegas la propuesta emitida por el IMSS es una práctica de alto riesgo financiero. Con frecuencia, las emisiones institucionales no reflejan bajas presentadas en los últimos días del mes, omiten incapacidades médicas tramitadas en clínicas foráneas o aplican factores de riesgo desactualizados.
Implementamos un software de confronta que cruza registro por registro los días cotizados, el salario base y los créditos del INFONAVIT entre la EMA/EBA y el SUA, identificando diferencias centavo a centavo para depurarlas antes de efectuar cualquier erogación.
3. Identificación y depuración de diferencias en días cotizados y salarios base
Las discrepancias más habituales surgen en los días cotizados (por incapacidades y ausencias) y en los Salarios Base de Cotización (SBC). Si el SUA calcula sobre un SBC actualizado por aniversario y la emisión institucional aún refleja el salario previo, se generará una diferencia que requiere aclaración.
Nuestros fiscalistas analizan la causa raíz de cada discrepancia, clasificándola en diferencia por movimiento no procesado por el instituto o diferencia de cálculo interno, generando los papeles de trabajo que respaldan la postura patronal.
4. Manejo de créditos de vivienda INFONAVIT: inicio de retención, avisos de retención y suspensión
La retención para la amortización de créditos de vivienda constituye una de las mayores fuentes de contingencias patronales. El patrón responde solidariamente por los montos no retenidos a los trabajadores con crédito activo.
Monitoreamos permanentemente el Portal Empresarial del INFONAVIT para capturar los Avisos de Retención de Descuentos desde el día siguiente a su notificación oficial, así como los Avisos de Suspensión definitiva cuando el colaborador liquida su adeudo con el instituto, garantizando el cumplimiento de las obligaciones patronales ante el IMSS y el fondo de vivienda.
5. Tipos de amortización INFONAVIT (porcentaje, cuota fija en pesos, factor de descuento UMA)
El INFONAVIT otorga financiamientos bajo tres modalidades de cobro distintas, cada una sujeta a una regla matemática específica conforme al Reglamento de Inscripción, Pago de Aportaciones y Entero de Descuentos al INFONAVIT (RIPAEDI):
- Porcentaje sobre el Salario Base de Cotización: El descuento es directamente proporcional a las percepciones que integran el SBC del colaborador.
- Cuota Fija Monetaria (en pesos): Monto fijo en moneda nacional prorrateado entre los días naturales del periodo de pago de la nómina.
- Factor de Descuento en Veces la UMA (VDUMA): Multiplicación del factor estipulado por el valor oficial de la Unidad Mixta INFONAVIT (UMI) vigente en el ejercicio.
6. Aportaciones patronales del 5% al fondo de vivienda y subcuenta de retiro (SAR)
Además de retener las amortizaciones a los trabajadores acreditados, los patrones tienen la obligación de aportar bimestralmente el 5% sobre el Salario Base de Cotización de toda su plantilla activa (tengan o no crédito) a la Subcuenta de Vivienda del INFONAVIT y el 2% a la Subcuenta de Retiro (SAR).
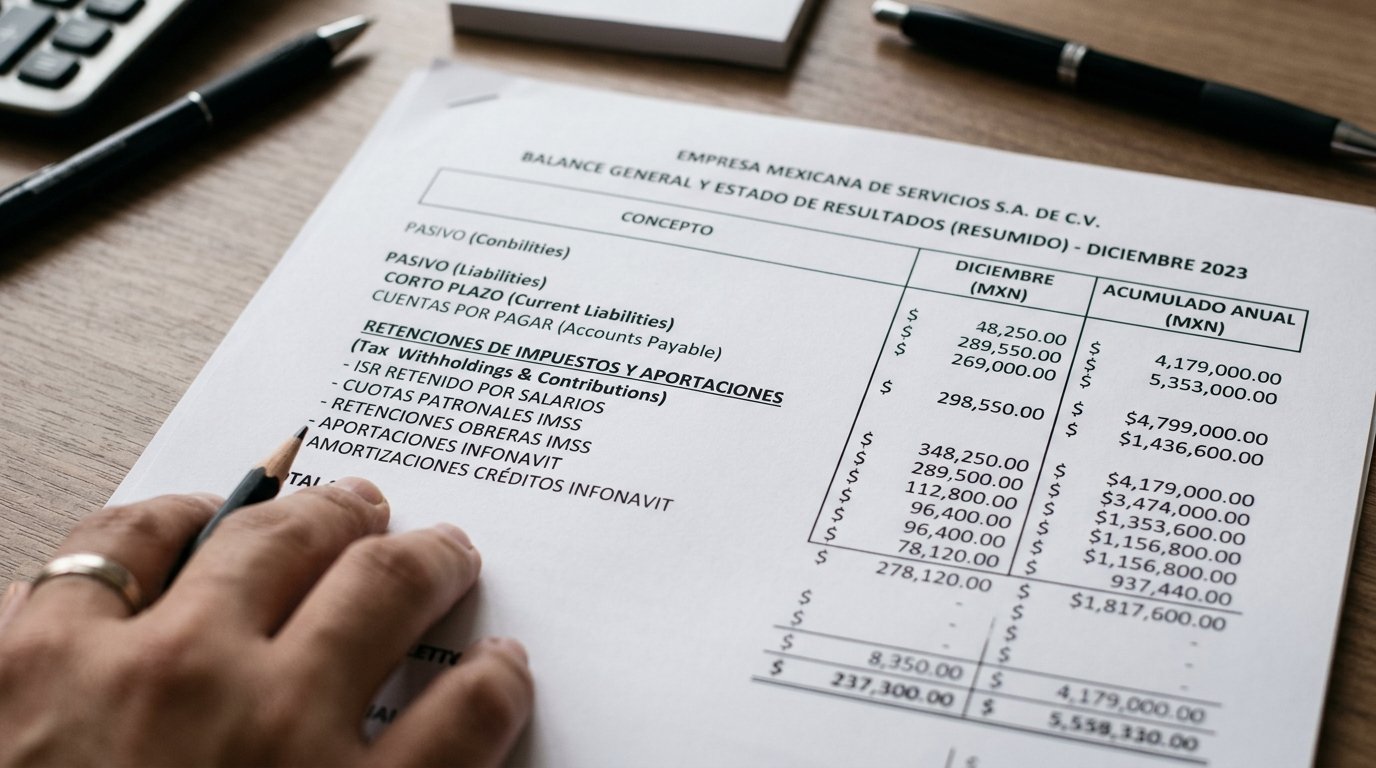
Garantizamos el cálculo exacto respetando el tope de 25 veces la UMA establecido por la legislación fiscal, previniendo enteros excesivos en salarios directivos y de alta gerencia.
7. Conciliación de números de seguridad social (NSS) y nombres fiscales homónimos
Las duplicidades en Números de Seguridad Social (NSS) o inconsistencias en nombres derivados de actas de nacimiento provocan que las aportaciones de vivienda queden en cuentas concentradoras o reboten al momento de validar la cédula EBA.
Efectuamos el cotejo preventivo de NSS contra el Registro Nacional de Población (RENAPO) y las bases del IMSS para subsanar homonimias y asegurar que las aportaciones se acrediten en la cuenta individual correcta de cada colaborador.
8. Generación y validación de la línea de captura en el portal SIPARE
El Sistema de Pago Referenciado (SIPARE) permite al patrón ingresar el archivo de pago generado por el SUA depurado y obtener una línea de captura oficial de 53 posiciones alfanuméricas. Pagar con esta línea de captura autogenerada garantiza que el pago registrado en el banco coincida con la contabilidad de la empresa.
Entregamos la línea de captura verificada junto con la carátula resumen de pago a la dirección de tesorería con suficiente anticipación para su programación bancaria.
9. Pago oportuno antes del día 17 de cada mes: calendario de vencimientos fiscales
El Artículo 39 de la LSS señala que las cuotas obrero-patronales deben enterarse a más tardar el día 17 del mes inmediato posterior a aquel al que correspondan. Si el día 17 es inhábil o viernes, el plazo se recorre al siguiente día hábil conforme al Código Fiscal de la Federación (CFF).
Mantenemos un estricto calendario de alertas que asegura que su tesorería cuente con la orden de pago bancario autorizada al menos 48 horas antes del vencimiento legal.
10. Procedimiento para aclarar diferencias o cobros indebidos mediante el portal IMSS desde su Empresa
Si la subdelegación emite una Cédula de Liquidación por supuestas diferencias no procedentes, activamos el trámite de Aclaración Administrativa a través del portal IDSE o en ventanilla subdelegacional dentro de los cinco días hábiles siguientes a la notificación.
Soportamos el trámite con los acuses de transmisión del SUA, recibos bancarios sellados y contratos laborales para obtener la baja del crédito fiscal sin necesidad de juicios contenciosos, reforzando el cumplimiento de seguridad social e INFONAVIT.
11. Trazabilidad de pagos: recibo bancario, acuse SIPARE y póliza de egresos contable
Al concluir el proceso de pago, estructuramos el expediente fiscal del periodo compuesto por: el comprobante bancario SPEI con folio de rastreo Banxico, el acuse de recibo de SIPARE validado, el archivo comprimido del SUA (.SUA) y la póliza contable de egresos desglosada por ramo de aseguramiento.
Este archivo garantiza la inmediata materialidad fiscal deducible para el Impuesto Sobre la Renta (ISR) y la armonización con el impuesto sobre nómina (ISN) estatal.
12. Blindaje financiero contra multas, recargos y embargos de cuentas bancarias
El IMSS y el INFONAVIT poseen atribuciones de órganos fiscales autónomos con facultades de cobro coercitivo inmediato mediante el Procedimiento Administrativo de Ejecución (PAE), pudiendo ordenar el embargo de cuentas de cheques empresariales en cuestión de horas ante adeudos no atendidos.
Nuestra gestión integral de cédulas y pagos elimina cualquier riesgo de embargo o ejecución coactiva, manteniendo la salud crediticia y la continuidad operativa de su empresa en México.
¿Desea eliminar diferencias en sus cédulas del IMSS e INFONAVIT?
Permita que nuestros auditores realicen una confronta integral de su última emisión mensual y bimestral para recuperar saldos a favor y blindar su pago en SIPARE.